
Ulga rehabilitacyjna 2026 – zasady, odliczenia i rozliczenie PIT

Ulga rehabilitacyjna pozwala odliczyć od dochodu lub od przychodu określone wydatki związane z rehabilitacją lub ułatwieniem wykonywania codziennych czynności. Możesz z niej skorzystać, jeśli jesteś osobą z niepełnosprawnością albo utrzymujesz taką osobę i spełniasz warunki określone w ustawie o PIT.
Nie każdy wydatek rozlicza się jednak tak samo. Część odliczeń ma określony limit, przy innych liczy się faktycznie poniesiona kwota, a dla leków obowiązuje specyficzny sposób obliczenia. Poznaj najważniejsze zasady. Pokażę Ci, od czego zacząć i jak prawidłowo wykazać ulgę w PIT. Jeśli stwierdzisz, że potrzebujesz szczegółów dotyczących konkretnego wydatku lub swojej sytuacji, podpowiem, w jakim innym poradniku znajdziesz takie informacje.
Artykuł ma charakter informacyjny i uwzględnia stan prawny obowiązujący w 2026 r. Nie jest indywidualną poradą prawną ani podatkową. Jeśli masz wątpliwości, skontaktuj się z urzędem skarbowym, Krajową Informacją Skarbową, doradcą podatkowym lub prawnikiem.
Na czym polega ulga rehabilitacyjna?
Ulga rehabilitacyjna to rozwiązanie podatkowe, które realnie zmniejsza podatek. Jeżeli rozliczasz się według skali podatkowej, pomniejszasz o przysługującą kwotę swój dochód. Przy ryczałcie odliczenie zmniejsza przychód.
Podstawą ulgi są wydatki na cele rehabilitacyjne oraz wydatki związane z ułatwieniem osobie z niepełnosprawnością wykonywania czynności życiowych. Prawo do niej może mieć zarówno sama osoba z niepełnosprawnością, jak i podatnik, który utrzymuje taką osobę i spełnia dodatkowe warunki.
Nie możesz odliczyć dowolnego kosztu tylko dlatego, że ma związek ze zdrowiem lub niepełnosprawnością. Taką zasadę wskazuje Ministerstwo Finansów w objaśnieniach dotyczących ulgi rehabilitacyjnej. Katalog wydatków objętych ulgą został określony w ustawie o PIT i ma charakter zamknięty.
Kwota wpisana jako odliczenie nie jest też kwotą zwrotu podatku. Odliczenie zmniejsza podstawę, od której obliczany jest podatek, dlatego rzeczywista korzyść zależy od Twojej sytuacji podatkowej.
Jakie są rodzaje wydatków w uldze rehabilitacyjnej?
Najprościej podzielić je na nielimitowane i limitowane. Różnica dotyczy przede wszystkim sposobu ustalania kwoty, którą możesz uwzględnić w zeznaniu.
| Rodzaj wydatku | Jak działa odliczenie? | Przykłady |
| Nielimitowany | Co do zasady odliczasz faktycznie poniesioną kwotę, z uwzględnieniem ewentualnego dofinansowania lub zwrotu. | np. określone wydatki na adaptację mieszkania, przystosowanie pojazdu, sprzęt potrzebny w rehabilitacji czy zabiegi rehabilitacyjne |
| Limitowany | Odliczasz wydatek z uwzględnieniem limitu 2 280 zł lub szczególnego sposobu jego obliczenia (np. powyżej 100 zł). | m.in. używanie samochodu, utrzymanie psa asystującego, przewodnik, określone wyroby chłonne oraz leki |
Tego nie pomyl
Kwota wydatku, kwota odliczenia i kwota zwrotu podatku to trzy różne rzeczy.
Możesz ponieść wydatek w określonej wysokości, ale do PIT wpisać inną kwotę ze względu na limit, sposób obliczenia ulgi albo otrzymane dofinansowanie. Jeszcze czym innym jest rzeczywista korzyść podatkowa – odliczenie nie oznacza, że urząd skarbowy zwróci Ci dokładnie taką samą sumę.
Do wydatków nielimitowanych należą na przykład niektóre koszty adaptacji mieszkania do potrzeb wynikających z niepełnosprawności, przystosowania pojazdu czy zakupu indywidualnego sprzętu potrzebnego w rehabilitacji. W tej grupie nie ma jednego wspólnego górnego limitu odliczenia – liczy się wysokość wydatku, który rzeczywiście poniosłeś i możesz rozliczyć zgodnie z przepisami.
Inaczej jest przy wydatkach limitowanych. Ustawa określa dla nich maksymalną kwotę odliczenia 2 280 zł albo sposób jej obliczenia. Dotyczy to m.in. używania samochodu, utrzymania psa asystującego, opłacenia przewodnika czy zakupu określonych wyrobów chłonnych. Osobne zasady dotyczą leków – od nadwyżki ponad 100 zł miesięcznie. Szczegółowe zasady obu grup określa Ministerstwo Finansów.
Od czego zacząć, zanim odliczysz ulgę rehabilitacyjną?
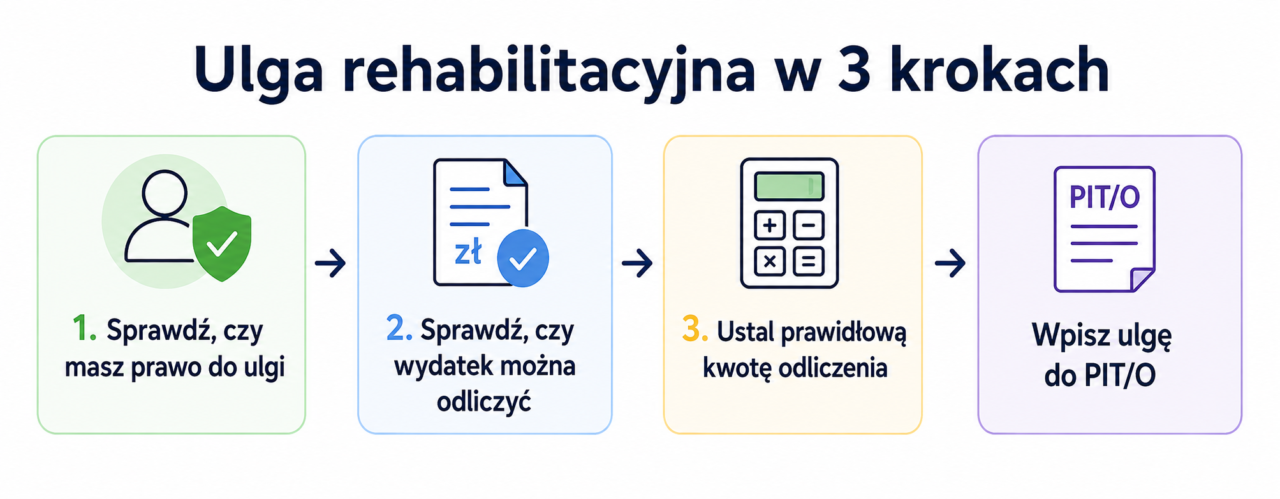
Zanim zaczniesz liczyć ulgę albo szukać odpowiedniej rubryki w PIT, odpowiedz sobie na trzy pytania. Jeśli przy którymś z nich masz wątpliwość, warto ją wyjaśnić przed wpisaniem wydatku do zeznania.
1. Czy masz prawo do ulgi?
Sprawdź, czy spełniasz warunki jako osoba z niepełnosprawnością albo jako podatnik utrzymujący osobę z niepełnosprawnością. Znaczenie ma m.in. rodzaj posiadanego orzeczenia oraz limit dochodu przy osobie utrzymywanej.
2. Czy Twój wydatek można odliczyć?
Sam związek kosztu ze zdrowiem, leczeniem lub niepełnosprawnością nie wystarczy. Wydatek musi należeć do katalogu określonego w przepisach i spełniać warunki przewidziane dla konkretnego odliczenia.
3. Jaką kwotę możesz wpisać do PIT?
Ustal, czy wydatek jest nielimitowany, limitowany kwotowo czy rozliczany według szczególnej zasady. Sprawdź również, czy część kosztu nie została Ci zwrócona albo sfinansowana z innych środków.
Jeśli znasz odpowiedzi na te trzy pytania, możesz przejść do dokumentów i samego rozliczenia.
Jak rozliczyć ulgę rehabilitacyjną w PIT?
Ulga rehabilitacyjna jest rozliczana w PIT/O, który dołączasz do odpowiedniego zeznania. Kiedy znasz już kwotę przysługującego odliczenia, pozostaje prawidłowo wykazać ją w zeznaniu rocznym.
Rozliczasz PIT w 2026 roku?
W rocznym zeznaniu składanym w 2026 r. rozliczasz co do zasady wydatki poniesione w 2025 r. Wydatki, które poniesiesz w 2026 r., uwzględnisz dopiero w zeznaniu składanym w 2027 r.
Zwróć więc uwagę nie tylko na datę złożenia PIT, ale przede wszystkim na rok poniesienia wydatku.
- Oblicz kwotę odliczenia należną za dany rok podatkowy.
- Wykaż ulgę w załączniku PIT/O.
- Złóż PIT/O razem z właściwym zeznaniem rocznym.
| Sposób opodatkowania | Zeznanie | Ulga rehabilitacyjna |
| dochody opodatkowane skalą, np. z pracy, emerytury lub renty | PIT-37 | PIT/O |
| dochody opodatkowane skalą rozliczane w PIT-36 | PIT-36 | PIT/O |
| ryczałt od przychodów ewidencjonowanych | PIT-28 | PIT/O |
Jeśli korzystasz z usługi Twój e-PIT, przejdź do części dotyczącej ulg i odliczeń i sprawdź kwotę ulgi zgodnie ze swoją sytuacją. Nie wysyłaj przygotowanego zeznania bez wcześniejszego sprawdzenia danych.
Jakie dokumenty trzeba mieć do ulgi rehabilitacyjnej?
Ulga rehabilitacyjna nie wymaga, żebyś załączał dokumenty do PIT. Jednak dokumenty są Twoim zabezpieczeniem na wypadek kontroli i warto mieć je uporządkowane jeszcze zanim złożysz zeznanie.
Jakie dokumenty są Ci potrzebne:
- Dokument potwierdzający niepełnosprawność.
- Dowody poniesienia wydatków: faktury, rachunki, paragony imienne (z danymi pozwalającymi je powiązać z wydatkiem – art. 26 ust. 7 pkt 4 ustawy), umowy, potwierdzenia przelewu.
- Dokumenty dodatkowe: zaświadczenia lekarskie (np. przy lekach), decyzje o przyznaniu lub odmowie dofinansowania, dokumenty potwierdzające rehabilitację lub leczenie.
Jak rozliczyć ulgę rehabilitacyjną, gdy wydano orzeczenie o niepełnosprawności w ciągu roku?
Orzeczenie o niepełnosprawności możesz uzyskać:
- w trakcie roku podatkowego.
- albo mieć je wydane na czas określony.
Odliczasz tylko wydatki z okresu ważności orzeczenia. Liczy się dzień powstania niepełnosprawności a nie data wydania dokumentu i dzień, w którym on wygasł. Nie musisz mieć orzeczenia przez cały rok. Ważne jest, żeby w momencie ponoszenia kosztu istniała formalna podstawa do uznania Cię za osobę z niepełnosprawnością.
Dyrektor KIS w interpretacji indywidualnej 28.07.2026 r. potwierdza, że gdy orzeczenie wskazuje wcześniejszą datę powstania niepełnosprawności, część wydatków może być odliczona także za okres sprzed dnia wydania orzeczenia.
Jakich błędów unikać przy uldze rehabilitacyjnej?
Najwięcej problemów z ulgą rehabilitacyjną nie wynika z samego wpisania kwoty do formularza. Częściej chodzi o odliczenie niewłaściwego wydatku, zastosowanie złego limitu albo nieuwzględnienie otrzymanego dofinansowania. Przed wysłaniem zeznania zwróć szczególną uwagę na kilka sytuacji:
- Wydatek dotyczy niepełnosprawności, ale nie znajduje się w ustawowym katalogu. Sam fakt, że był potrzebny lub zalecony, nie daje jeszcze prawa do odliczenia.
- Część kosztu została Ci zwrócona lub dofinansowana. Nie możesz odliczyć tej części wydatku, której faktycznie nie poniosłeś z własnych środków.
- Wydatek podlega limitowi. Nie wpisuj automatycznie całej zapłaconej kwoty – najpierw sprawdź sposób jego rozliczenia.
- Brak obowiązku posiadania faktury nie oznacza braku warunków do spełnienia. Przy niektórych wydatkach urząd może poprosić o wykazanie, że rzeczywiście miałeś prawo do odliczenia.
- Ten sam koszt został już wykorzystany podatkowo w inny sposób. Jednego wydatku nie możesz odliczyć dwukrotnie.
Co do zasady dokument potwierdzający wydatek powinien pozwalać ustalić: kto, kiedy, komu, ile i za co zapłacił. Może to być np. faktura, rachunek, dowód wpłaty albo potwierdzenie przelewu.
Wyjątek dotyczy wydatków na opłacenie przewodnika, utrzymanie psa asystującego oraz używanie samochodu osobowego. Ich wysokości nie musisz dokumentować fakturą lub rachunkiem. Urząd może jednak poprosić Cię o dowody potwierdzające samo prawo do odliczenia. Szczegółowe zasady znajdziesz również w objaśnieniach Ministerstwa Finansów.
Przykład
Zapłaciłeś 3 000 zł za wydatek nielimitowany objęty ulgą, ale otrzymałeś 1 200 zł dofinansowania. Jeżeli spełniasz pozostałe warunki odliczenia, możesz uwzględnić 1 800 zł, czyli tę część kosztu, którą faktycznie pokryłeś z własnych środków.
Wybierz temat dotyczący Twojego odliczenia
Jeśli szukasz odpowiedzi dotyczącej konkretnej sytuacji, skorzystaj z odpowiedniego poradnika.
| Twoja sytuacja | Gdzie znajdziesz odpowiedź? |
| Nie wiem, czy w ogóle mam prawo do ulgi rehabilitacyjnej | Komu przysługuje ulga rehabilitacyjna? |
| Kupiłem sprzęt, dostosowałem mieszkanie albo poniosłem inny koszt i chcę sprawdzić, czy mogę go odliczyć | Co może odliczyć od podatku osoba z niepełnosprawnością? |
| Mój wydatek podlega limitowi i chcę wiedzieć, jaką kwotę mogę odliczyć oraz ile faktycznie zyskam | Ulga rehabilitacyjna 2 280 zł – ile zwrotu? |
| Regularnie kupuję leki i chcę je uwzględnić w PIT | Zwrot za leki – jak działa odliczenie? |
| Korzystam z własnego samochodu i chcę sprawdzić zasady odliczenia | Ulga na samochód – zasady odliczenia |
Jeśli interesują Cię także inne preferencje podatkowe, sprawdź co można odliczyć od podatku i dochodu. Przy rozliczeniach rodzinnych pomocne mogą być również poradniki o uldze na dziecko i uldze na pełnoletnie dziecko.
Najczęstsze pytania o ulgę rehabilitacyjną
Czy dokumenty do ulgi rehabilitacyjnej trzeba dołączać do PIT?
Nie. Faktur, rachunków i innych dowodów wydatku nie wysyłasz razem z zeznaniem. Zachowaj je jednak, ponieważ urząd skarbowy może poprosić o ich przedstawienie. Dla niektórych wydatków limitowanych przepisy przewidują szczególne zasady dokumentowania.
Czy ulgę rehabilitacyjną można rozliczyć wspólnie z małżonkiem?
Tak. Wspólne rozliczenie nie wyklucza ulgi rehabilitacyjnej. Jeśli rozliczacie wspólnie PIT-36 lub PIT-37, do zeznania dołączacie jeden PIT/O i wykazujecie w nim przysługujące Wam odliczenia w odpowiednich pozycjach podatnika i małżonka.
Czy można odliczyć wydatek częściowo dofinansowany przez PFRON lub NFZ?
Tak, ale nie w pełnej wysokości. Odliczasz tę część wydatku, którą faktycznie poniosłeś z własnych środków, po uwzględnieniu otrzymanego dofinansowania lub zwrotu.
Czy niewykorzystaną ulgę rehabilitacyjną można przenieść na następny rok?
Nie. Jeżeli Twój dochód lub przychód jest za niski, aby wykorzystać całe odliczenie, niewykorzystanej części nie możesz przenieść na kolejne lata.
Czy ulgę rehabilitacyjną można rozliczyć w PIT-28?
Tak. Przy ryczałcie od przychodów ewidencjonowanych odliczenie wykazujesz w PIT-28 wraz z PIT/O.
Jak długo trzeba przechowywać dokumenty?
Dokumenty przechowuj przez 5 lat, licząc od końca roku kalendarzowego, w którym upłynął termin płatności podatku. Dla PIT za 2025 r. termin ten upływa 30 kwietnia 2026 r., więc dokumenty trzymaj do końca 2031 r. Art. 70 § 1 Ordynacji podatkowej liczy przedawnienie od końca roku kalendarzowego, w którym upłynął termin płatności podatku.
Czy leki kupione na receptę online wchodzą do ulgi rehabilitacyjnej?
Tak. Ustawa o PIT nie uzależnia odliczenia od formy recepty, więc recepta online liczy się tak samo jak papierowa. Warunkiem jest zaświadczenie lekarza specjalisty, że osoba niepełnosprawna powinna stosować dany lek stale lub czasowo, oraz imienna faktura z apteki. Odliczeniu podlega nadwyżka ponad 100 zł, liczona osobno dla każdego miesiąca. Sama recepta, także wystawiona zdalnie, zaświadczenia specjalisty nie zastępuje.
Źródła
Treść została opracowana na podstawie przepisów i oficjalnych informacji podatkowych aktualnych w 2026 r.:
- Ministerstwo Finansów – Ulga rehabilitacyjna PIT
- Ministerstwo Finansów – broszura informacyjna do PIT/O za 2025 r.
- Ustawa o podatku dochodowym od osób fizycznych (t.j. Dz.U. 2026 poz. 592) – w szczególności art. 26 ust. 1 pkt 6 oraz ust. 7a–7g regulujące ulgę rehabilitacyjną
- Interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z 28 lipca 2026 r., sygn. 0114-KDWP.4011.263.2026.3.PP


Zwracam się z prośbą o opinie czy w poniżej opisanym przypadku moze zostać zastosowana ulga rehabilitacyjna na sprzęt.
Syn posiada orzeczenie o niepełnosprawności z powodu wady serca oraz ataksji możdżkowej, które skutkują niepełnosprawnością ruchową. W związku z tym między innymi uczęszcza na płatne zajęcia z integracji sensorycznej (w skrócie SI) raz w tygodniu. Obecnie z powodu wakacji zajęcia się nie odbywają jednak pani prowadząca zasugerowała żebyśmy w miarę możliwości w domu stworzyli mu miejsce do SI. To też po wakacjach pomoże uzupełnić zajęcia które syn uwielbia.
Chciałbym zakupić następujące wyposażenie dla syna:
– Plac z drążkiem i drabinka gimnastyczna pionowa i pozioma na zewnątrz do ogrodu
– Kokon elastyczny do SI do zawieszenia na placu
– Platforma sensoryczna podwieszana do zawieszenia na placu
– Trapez
Proszę o informację czy w naszym przypadku możliwa będzie do zastosowania ulga na powyższy sprzęt.
Dodatkowo czy opłatę za zajęcia z integracji sensorycznej (120 zł / zajęcia) również mogę rozliczyć w ramach ulgi?
Z góry dziękuję.
Agencja My Wspieramy nie udziela indywidualnych porad prawnych. W kwestii odliczeń wymienionych przedmiotów proszę zwrócić się o interpretację indywidualną do Krajowej Informacji Skarbowej. W zakresie odliczenia w uldze rehabilitacyjnej kosztów zajęć z integracji sensorycznej – tak może je Pan odliczyć od podatku. Jest to zgodne z interpretacją z 17 marca 2023 r. o numerze 0114-KDIP3-2.4011.60.2023.4.AC, gdzie dyrektor KIS potwierdza, że rodzice dziecka z orzeczeniem o niepełnosprawności odliczą wydatki na terapię psychologiczną, logopedyczną, integracji sensorycznej oraz inne terapie wspomagające.